월요일 아침, 빽빽한 지하철 손잡이에 기대어 휴대폰을 켜면 SNS에는 '40대 초반에 20억 모아 조기 은퇴했다'는 파이어족의 성공담이 넘쳐납니다. 그들의 스토리를 읽을 때마다 마음 한구석에서 뜨거운 열망이 올라옵니다.
"나도 딱 20억, 아니 10억만 모아서 직장에 사표 내고 내가 원하는 일하며 살고 싶다!"
하지만 퇴근길, 지친 나를 달래기 위해 배달 앱을 켜고 습관적으로 택시를 잡으며 현실을 깨닫습니다. 통장 잔고는 통신비, 카드값, 월세로 순식간에 빠져나가고 내 손에 남는 돈은 겨우 몇십만원뿐입니다.
막연한 10억이라는 숫자는 현실감 없는 구호처럼 느껴지고, 결국 우리는 "이번 생은 그냥 이렇게 살아야 하나"라며 자조 섞인 한숨을 내쉬곤 합니다.
우리는 왜 매번 재테크를 실패할까?
여러분의 결심이나 의지가 부족해서가 아닙니다. 목표를 실행으로 바꿔주는 '시스템'이 없었기 때문입니다. 시중의 수많은 재테크 아티클이나 책들은 "포트폴리오를 구성해라", "미국 S&P 500 ETF에 장기 투자해라" 같은 이론적 이야기만 나열합니다. 당장 내 통장 잔고가 어떻게 흘러가는지, 내 월급에서 얼마를 떼어 투자해야 10억이라는 목적지에 몇 년 만에 도달할 수 있는지 직관적으로 보여주는 도구는 어디에도 없었죠.
가계부를 써보려고 마음먹고 다운로드받은 앱들은 어땠나요? 매번 금융사 연동 오류가 나거나 카드 승인 문자 입력 내역을 수정하느라 피곤해지고, 작성하다 지쳐 일주일 만에 앱을 삭제하기 일쑤였습니다. 시각적으로 '내가 자산을 차곡차곡 쌓아가고 있다'는 성취감을 주지 못하는 가계부는 결국 번아웃을 부를 뿐입니다.
통장 잔고보다 더 크게 바뀐 건 '돈을 바라보는 시선'
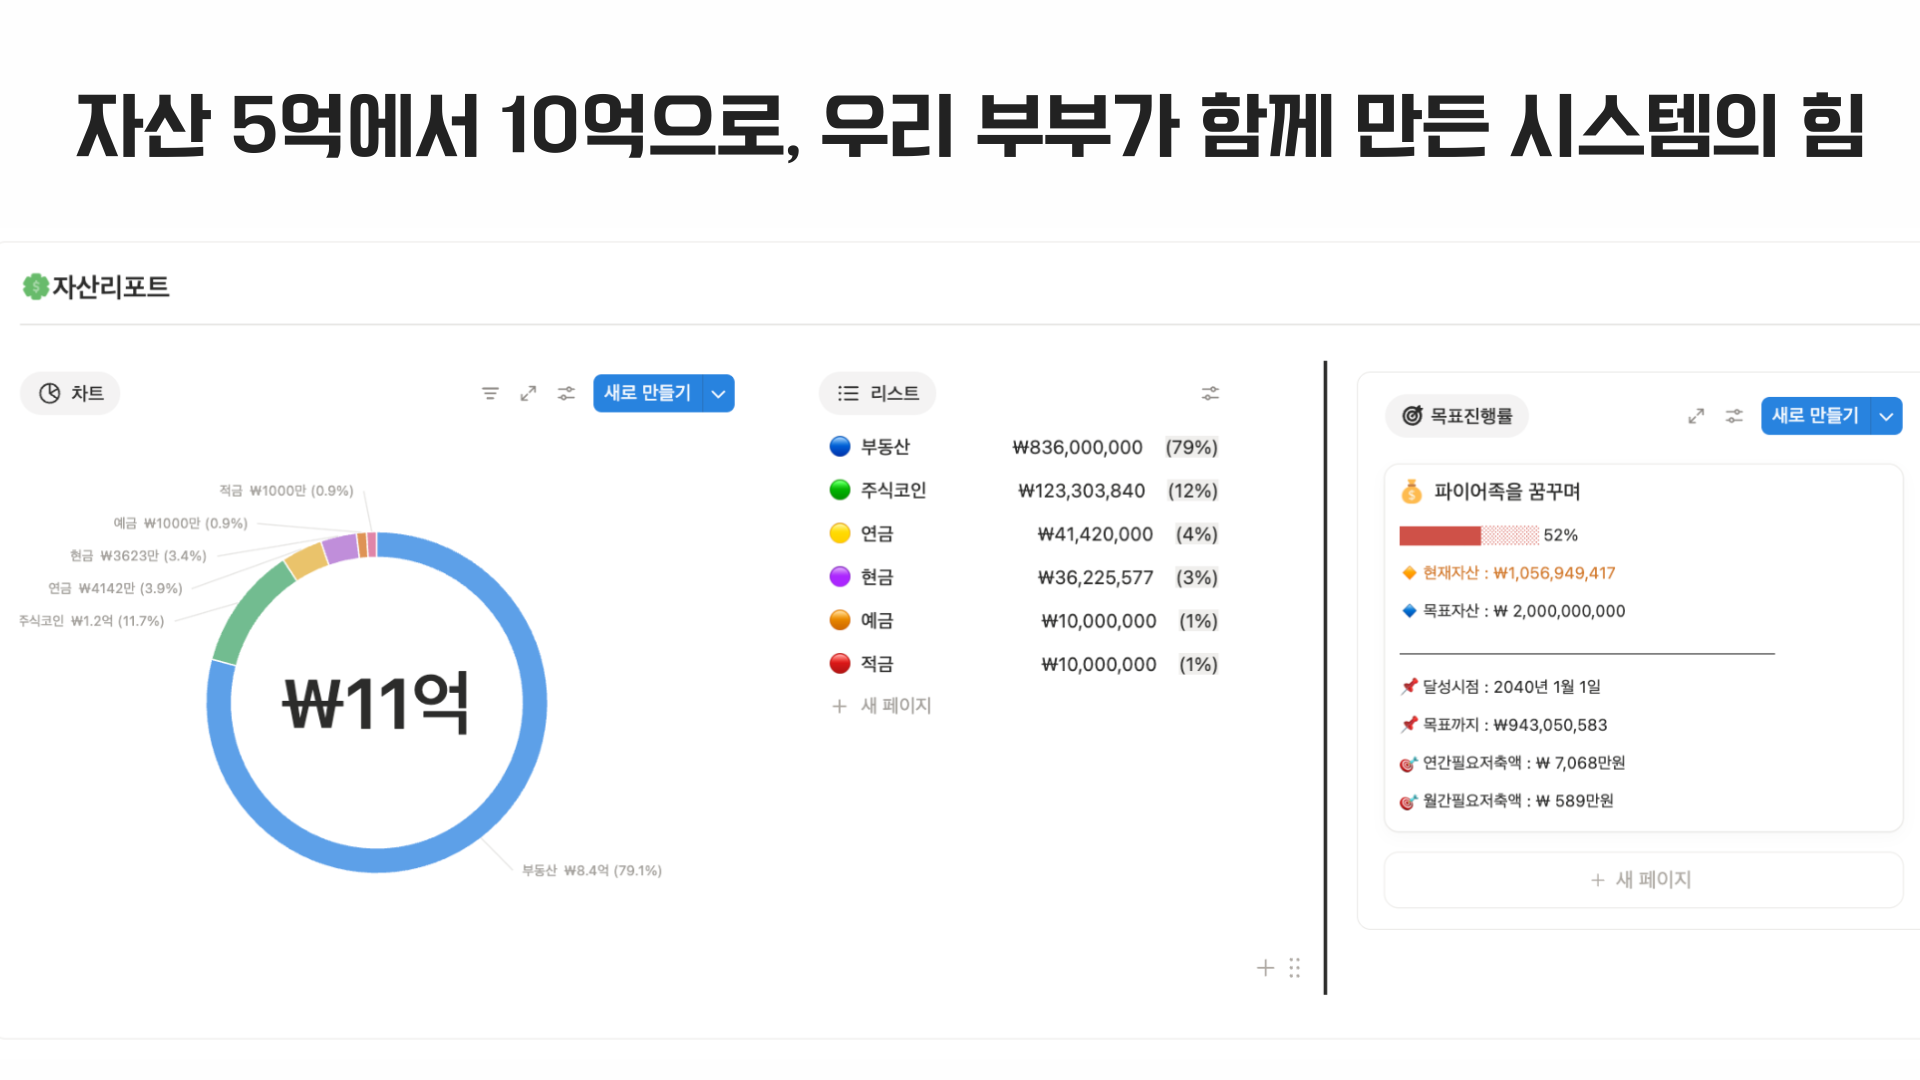
가계부를 제대로 쓰기 시작하면서 가장 먼저 달라진 것은 '돈을 바라보는 시선'이었습니다. 단순히 '얼마나 아꼈나'를 감시하는 지출 장부가 아니라, 매달 숫자로 증명되는 '자산의 흐름'에 집중하자 비로소 돈을 다루는 재미가 붙기 시작했죠. 하나의 대시보드 안에서 현금, 투자금, 부채가 시각적으로 투명하게 보이자, 말하지 않아도 자연스럽게 부부가 함께 돈을 바라보게 되었습니다.
"이번 달은 생각보다 배달을 안 시켜 먹었네?", "우리 작년에 1억이나 모았어!"
매달 말일이 되면 자연스럽게 둘만의 '월간 재무 가족회의'를 열었어요. 한 달간의 투자와 저축, 소비 내역을 함께 복기하고, 앞으로의 자산 목표를 수정하는 시간은 저희에게 가장 든든하고 즐거운 루틴이 되어 주었습니다.
서로의 미래를 같은 방향으로 바라보기 시작하자 자산이 늘어나는 속도에는 탄력이 붙었습니다. 오늘 소개해 드릴 대시보드 시스템을 구축하고 가계부를 쓴 지 단 2년 만에, 우리는 막연하게 꿈꾸던 '더 넓은 평수의 집'으로 이사를 하게 되었어요. 돈을 통제하고 있다는 감각이 가져다준 선물이었습니다.
그리고 이 글은 단순한 절약 팁이나 무지성 적금 추천 글이 아닙니다. 월급쟁이라는 한계를 인정하되, 가장 정량적이고 시각적인 시스템을 구축해 파이어족에 도달하는 실전 가이드입니다. 이제 남들의 성공 스토리를 구경하는 관객에서 벗어나, 내 자산의 흐름을 직접 통제하는 대시보드의 주인이 되어 보세요! 그 첫 번째 스텝을 지금 함께 시작합니다.
Part 1. 준비하기 — 자산 목표를 수치로 구체화하는 '3 STEP'
STEP 1️⃣ '10억 모으기'를 목표로 삼지 말고, 계산 가능한 숫자로 바꿔라
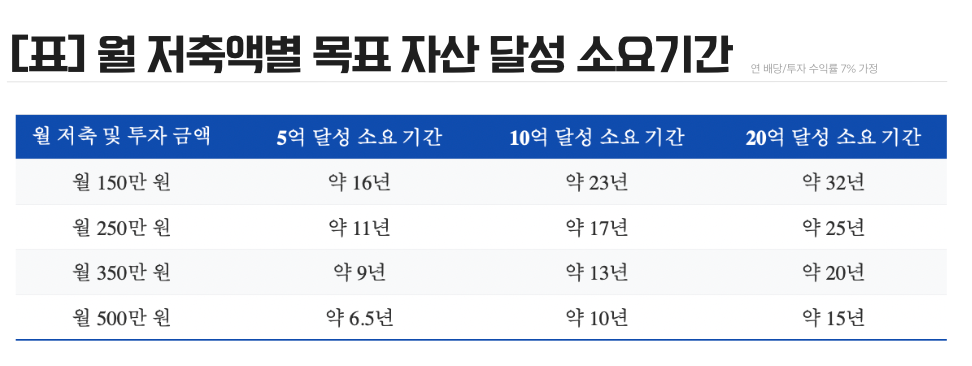
단순히 10억 모으기는 목표가 아니라 희망사항일 뿐입니다. 파이어족의 핵심은 '내 현재 소득과 지출'을 기준으로 목표 금액을 언제 달성할 수 있는지 계산하는 것에 있어요. 보통 '조기 은퇴 파이어족'하면 통용되는 법칙인 '4% 룰(연 생활비의 25배를 모으면 조기 은퇴 가능)'을 기준 산식으로 활용해 보겠습니다.
📌 목표 자산 (파이어 수치) = 연간 필요한 생활비 × 25
만약 은퇴 후 월 350만 원(연 4,200만 원)으로 생활하고 싶다면 필요 순자산은 10억 5,000만 원이 됩니다. 월 500만 원(연 6,000만 원)의 품위 유지비가 필요하다면 목표는 15억 원으로 불어납니다.
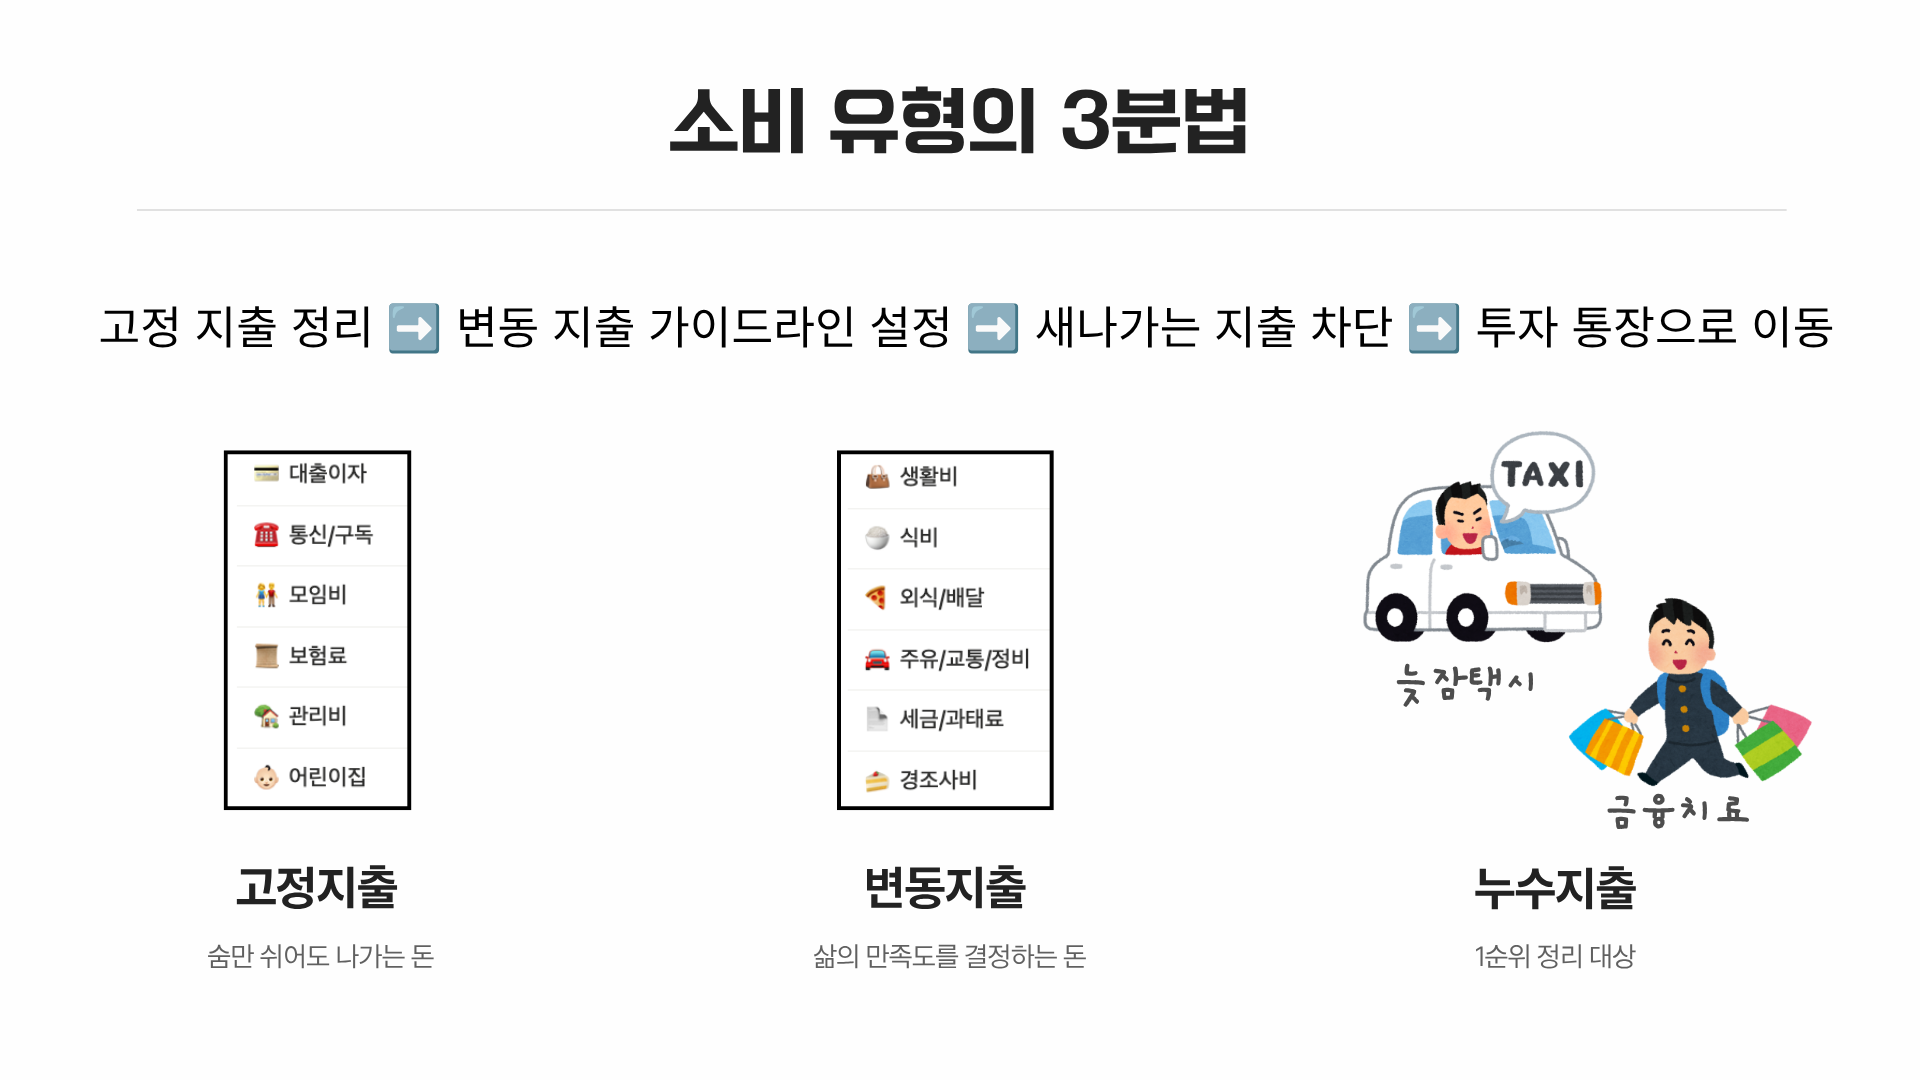
📌 지출 구조 재설계 3단계 : 고정 지출 정리 ➔ 변동 지출 가이드라인 설정 ➔ 새나가는 지출 차단
고정 지출 (숨만 쉬어도 나가는 돈): 알뜰폰으로 통신사를 변경하거나, 안 쓰는 OTT 구독을 해지하고, 과도한 보험을 리모델링하는 등 한 번만 세팅해 두면 매달 자동으로 돈이 아껴지는 고마운 영역입니다.
변동 지출 (삶의 만족도를 결정하는 돈): 식비, 생필품, 취미 등 일상적인 생활비를 뜻해요. 무작정 줄이려고만 하면 금방 지치고 부작용이 생기기 쉽습니다. 나에게 진짜 행복을 주는 소비(예: 주말의 맛있는 한 끼)는 남겨두되, 월 상한선을 정해두어 적당히 통제하는 것이 요령이에요.
누수 지출 (1순위 정리 대상): 쓰지 않았어도 내 삶의 질에 아무런 영향을 주지 않았을 아까운 돈입니다. 늦잠을 자서 어쩔 수 없이 탄 택시비, 스트레스를 푼다며 충동적으로 지른 '금융치료', 사두고 잘 입지 않는 옷처럼 후회만 가득 남는 지출이에요.
결국 이 순서에 맞춰 '새나가는 지출'을 꼼꼼히 찾아내 차단하고, 그렇게 확보한 소중한 여유 자금을 곧바로 투자 통장으로 옮겨 담는 것이 핵심입니다. 그리고 이 모든 과정을 매달 눈으로 직접 확인하며 흔들리지 않게 통제해 주는 것이 바로 시각화된 가계부 시스템이에요.
Part 2. 실전 감각 쌓기 — 월별 저축·투자 계획 세팅하는 법
자산을 모아가는 과정은 외롭고 지루한 싸움입니다. 많은 사람이 엑셀이나 가계부 앱을 시작했다가 한 달도 채 되지 않아 포기하는 이유도 명확하죠. "입력이 귀찮고, 정성껏 기록해도 내 전체 자산이 늘어나는 모습이 한눈에 보이지 않기 때문"입니다. 기존의 가계부가 '얼마를 썼는지'를 감시하며 죄책감을 주었다면, 이 시스템은 '내 자산이 얼마나 쌓이고 있는지'를 보여주는 성취감의 도구라고 할 수 있어요.